Slovenija pri neto plačah skoraj na dnu EU

- 16. 11. 2026 ob 12:49
- 0 komentarjev
Slovenija se po višini neto izplačila pri vseh 14 primerjanih ravneh bruto plače uvršča med zadnje tri države Evropske unije. Po analizi Inštituta Razvojnik zaposleni pri 2000 evrih bruto prejme 1311 evrov neto, medtem ko mediana EU znaša 1572 evrov. Glavni razlog za velike razlike so prispevki za socialno varnost, ki v Sloveniji za razliko od večine evropskih držav nimajo zgornje omejitve. To bi lahko deloma spremenil interventni zakon za razvoj, o katerem bodo volivci odločali na referendumu 6. decembra.
Inštitut Razvojnik je pripravil primerjalno analizo obdavčitve plač v vseh 27 državah Evropske unije. Pri 14 ravneh mesečne bruto plače, od 1500 do 80.000 evrov, je izračunal neto izplačila, dohodnino, prispevke in celotne stroške delodajalcev. Uporabil je davčna in prispevna pravila za leto 2026, kjer ta še niso bila sprejeta, pa zadnja znana pravila. Izračuni veljajo za samsko osebo brez otrok, primerjavo pa so preverjali tudi s podatki Organizacije za gospodarsko sodelovanje in razvoj (OECD) ter evropskega statističnega urada Eurostat. Ugotovitve kažejo, da se Slovenija pri vseh analiziranih zneskih bruto plače uvršča med 25. in 27. mesto po neto izplačilu. Razlike so opazne že pri nižjih dohodkih, z višino plače pa se še povečujejo.
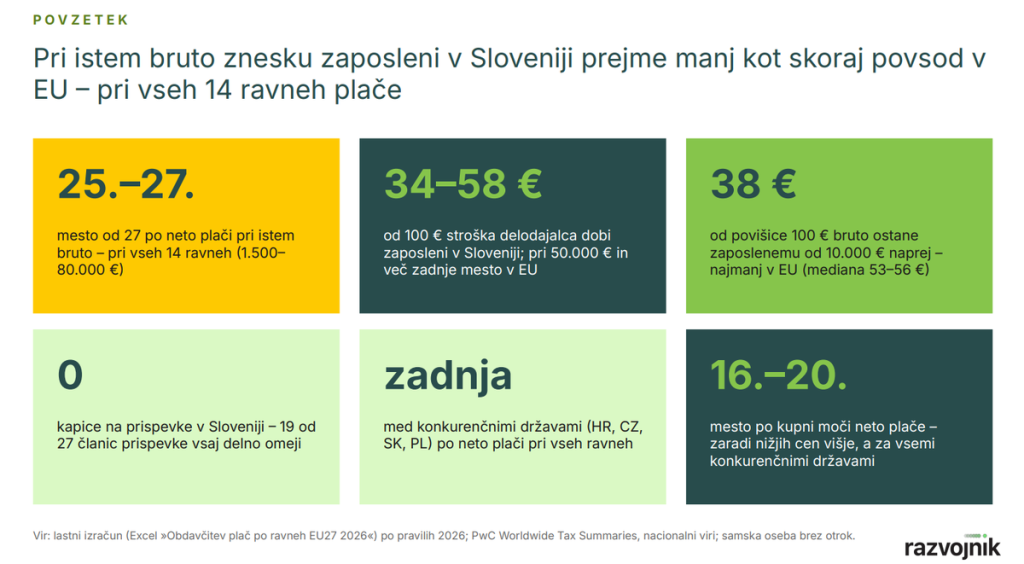
Od 2000 evrov bruto ostane le 1311 evrov
Pri mesečni bruto plači 2000 evrov zaposleni v Sloveniji prejme 1311 evrov neto, medtem ko mediana držav EU znaša 1572 evrov. Razlika je torej 261 evrov na mesec oziroma 3132 evrov na leto. Pri 3000 evrih bruto v Sloveniji zaposlenemu ostane 1880 evrov, mediana EU pa znaša 2250 evrov. Še izrazitejši je razkorak pri bruto plači 5500 evrov, pri kateri slovenski zaposleni prejme 3208 evrov neto, kar je najmanj med vsemi državami EU. Evropska mediana pri tem znesku znaša 3692 evrov. Pri najvišji analizirani mesečni bruto plači, 80.000 evrov, zaposlenemu v Sloveniji po izračunih ostane 32.260 evrov, medtem ko mediana EU znaša 43.553 evrov. Razlika presega 11.000 evrov mesečno.
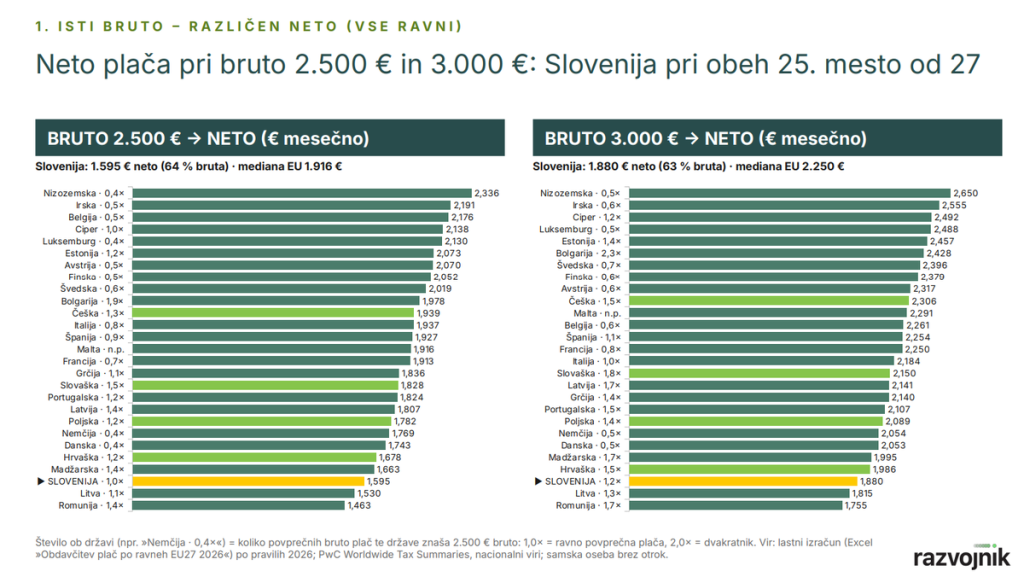
Slovenija se slabo odreže tudi v primerjavi z državami srednje in vzhodne Evrope. Na Češkem zaposleni pri 3000 evrih bruto prejme 23 odstotkov več neto kot v Sloveniji, pri 50.000 evrih bruto pa že 75 odstotkov več. Po ugotovitvah Razvojnika ima Slovenija pri vseh analiziranih ravneh nižje neto izplačilo kot Hrvaška, Češka, Slovaška in Poljska.
Od 100 evrov stroška delodajalca zaposlenemu ostane tudi samo 34 evrov
Razlike postanejo še izrazitejše, ko se namesto bruto plače primerja celoten strošek dela, ki vključuje tudi prispevke delodajalca. V Sloveniji zaposlenemu od 100 evrov tega stroška ostane od 34 do 58 evrov, odvisno od višine plače. Pri mesečni bruto plači 30.000 evrov, ki za delodajalca pomeni približno 420.000 evrov letnih stroškov, zaposleni prejme le 37 odstotkov celotnega zneska. V Nemčiji ta delež znaša 53 odstotkov, v Avstriji 51, na Hrvaškem 55 in na Češkem 63 odstotkov. Za vsakih 100 evrov neto plače mora tako delodajalec pri tej višini plače v Sloveniji nameniti 269 evrov, v Nemčiji 189, na Češkem pa 159 evrov. Podobno je pri povišicah. Od dodatnih 100 evrov bruto pri plačah od 10.000 evrov mesečno zaposlenemu v Sloveniji ostane zgolj 38 evrov. Tudi po tem merilu je Slovenija na zadnjem mestu v EU, kjer mediana znaša od 53 do 56 evrov.
Glavni razlog niso dohodninske stopnje, temveč prispevki
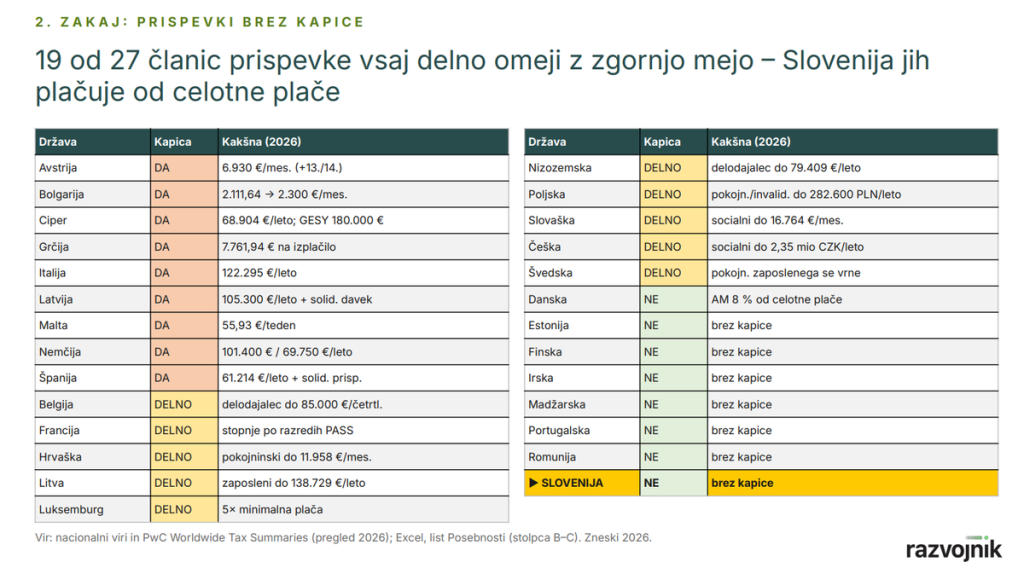
Inštitut Razvojnik ugotavlja, da ključna težava slovenskega sistema ni zgolj dohodnina. Pri mesečni bruto plači 30.000 evrov predstavlja dohodnina v Nemčiji 39 odstotkov bruto plače, v Avstriji 38 odstotkov, v Sloveniji pa 33 odstotkov. Gre za delež plačane dohodnine v bruto plači, ne za najvišje dohodninske stopnje. Odločilno razliko med državami ustvarijo prispevki za socialno varnost. V 19 od 27 članic Evropske unije so prispevki vsaj delno omejeni z zgornjo mejo oziroma tako imenovano socialno kapico. Med njimi so Nemčija, Avstrija, Češka in Hrvaška.
V Sloveniji takšne omejitve ni. Zaposleni plačuje prispevke po skupni stopnji 23,1 odstotka bruto plače, poleg tega pa še obvezni zdravstveni prispevek, ki od marca letos znaša 39,36 evra mesečno. Delodajalec plačuje prispevke po stopnji 17,1 odstotka. Odstotni prispevki se obračunavajo od celotne plače ne glede na njeno višino. Zato prispevki tudi pri najvišjih plačah predstavljajo približno tretjino celotnega stroška dela, medtem ko se njihov delež v državah z omejitvami postopoma zmanjšuje.
Razvojnik opozarja tudi na nesorazmerje med višino vplačanih prispevkov in socialnimi pravicami. Te imajo namreč zgornje omejitve. Najvišja pokojninska osnova za pokojnine, uveljavljene v letu 2026, od 1. marca znaša 5159,12 evra, vendar gre za pokojninsko osnovo, ki se določa po posebnih pravilih, ne za neposredno primerljivo višino mesečne bruto plače. Omejeno je tudi denarno nadomestilo za brezposelnost. Njegova najvišja višina v prvih treh mesecih prejemanja znaša 1926,44 evra bruto mesečno, v naslednjih mesecih pa se zgornja meja postopoma znižuje. V inštitutu ocenjujejo, da neomejeni prispevki ob omejenih socialnih pravicah zmanjšujejo privlačnost Slovenije za visoko usposobljene strokovnjake in podjetja z visoko dodano vrednostjo.
Tudi kupna moč ne odpravi razlik
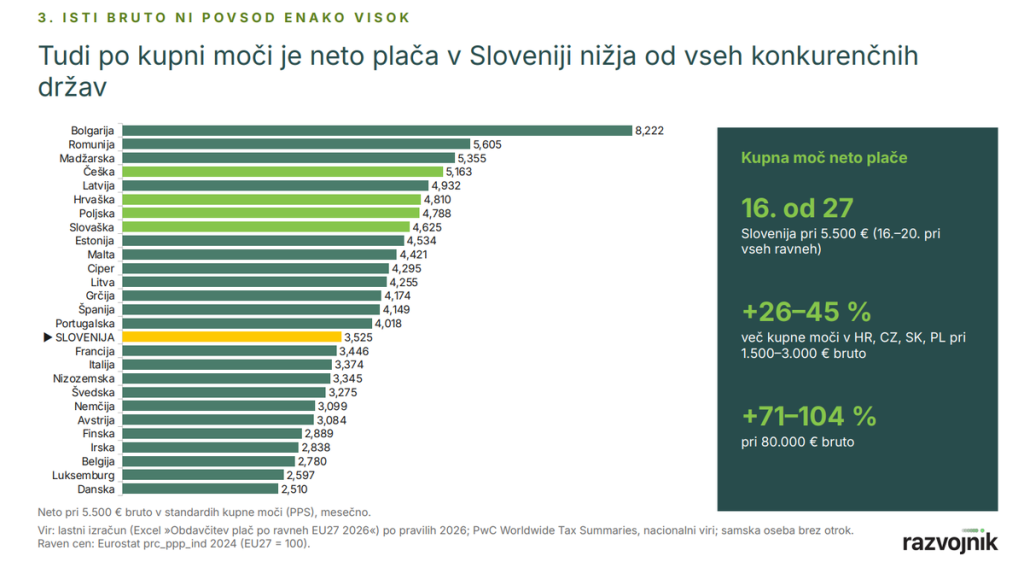
Analiza sicer primerja enake nominalne bruto plače, ki imajo v posameznih državah različno kupno moč in predstavljajo različen delež povprečne plače. Za primerjavo kupne moči so uporabljene ravni cen Eurostata za leto 2024. Tudi po tem merilu se Slovenija po izračunih Razvojnika uvršča šele med 16. in 20. mesto v EU, za vsemi štirimi primerjanimi državami srednje in vzhodne Evrope. Pri interpretaciji rezultatov je treba upoštevati še nekatere omejitve. Analiza ne vključuje družinskih olajšav, povračil stroškov prehrane in prevoza ter posebnih davčnih režimov za tuje strokovnjake. Prav tako pri nekaterih državah ne upošteva vseh obveznih zasebnih zavarovanj, denimo osnovnega zdravstvenega zavarovanja na Nizozemskem, ki ga zaposleni plačujejo posebej. Več podatkov Razvojnika je dostopnih tukaj.
Razvojna kapica čaka na referendumsko odločitev
Del ugotovljenih razlik bi lahko zmanjšal Zakon o interventnih ukrepih za razvoj Slovenije (ZIURS), ki ga je državni zbor sprejel 11. maja letos, vendar zaradi referendumskega postopka še ni začel veljati. Eden njegovih osrednjih ukrepov je uvedba razvojne oziroma socialne kapice pri 7500 evrih bruto mesečno. Po 14. členu zakona bi se prispevki zaposlenih in delodajalcev obračunavali največ od osnove 7500 evrov. Pri plačah nad to mejo bi se neto izplačilo povečalo, strošek delodajalca pa zmanjšal. Ukrep bi tako neposredno posegel v enega ključnih razlogov za slabo uvrstitev Slovenije v primerjavi z drugimi državami EU. Razbremenitev bi veljala samo za del plače nad 7500 evri. Pri bruto plačah 2000, 3000 ali 5500 evrov, pri katerih Razvojnik prav tako ugotavlja velike razlike v neto izplačilih, uvedba kapice ne bi prinesla sprememb.
V inštitutu so posebej analizirali tudi javnofinančne posledice razvojne kapice. Po njihovi oceni bi leta 2027 neposredni izpad prihodkov znašal 161 milijonov evrov, ob upoštevanju dodatnih prihodkov od DDV zaradi večje potrošnje pa 147 milijonov evrov. Fiskalni svet je medtem v septembrski analizi neposredni učinek istega ukrepa ocenil na 265 milijonov evrov. Razlika med ocenama izhaja predvsem iz različnega predvidenega števila upravičencev. Fiskalni svet jih za leto 2027 ocenjuje na skoraj 22.000, Razvojnik pa na približno 16.000.
O usodi zakona, ki poleg razvojne kapice prinaša tudi spremembe pri obdavčitvi normiranih podjetnikov, znižanje DDV na osnovna živila in druge ukrepe, bodo volivci odločali na zakonodajnem referendumu 6. decembra. Zahtevo za razpis referenduma so vložili nasprotniki zakona, ki jih skrbi predvsem zmanjšanje prihodkov socialnih blagajn.
Izbrano za naročnike


Zadnje objave
Slovenija pri neto plačah skoraj na dnu EU
V Kostanjeviški jami se končuje obnova turistične poti
Vse je minljivo
Svetovni dan ubogih: Ali so vrata naših ustanov ljudem v stiski dejansko odprta?
Vipava je v Renčah preizkusila novo protipoplavno zaščito
Lažne grožnje z bombami, resnične posledice za evropsko varnost
Janković in Mesec v drugi krog ter kam je sinoči poniknil Golob
Ekskluzivno za naročnike
Vse je minljivo
Lažne grožnje z bombami, resnične posledice za evropsko varnost
Prihajajoči dogodki
Abonma Glasbene kapele
Abonma Glasbene kapele
Video objave
0 komentarjev
Komentiraj
Za objavo komentarja se morate prijaviti.